头戴式耳机批发市场深度观察:从声学结构到渠道选品的专业逻辑
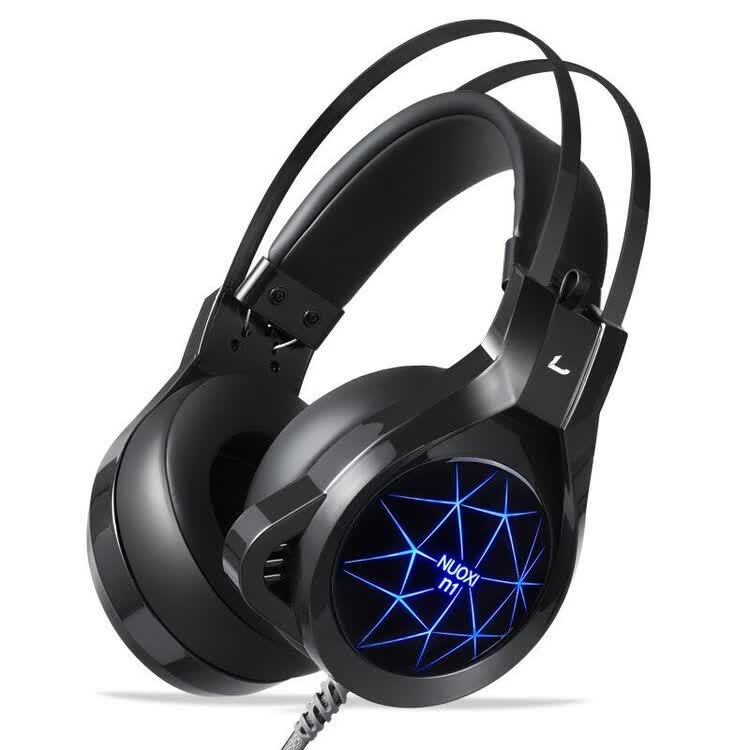
在批发与零售业态中,音频类产品长期占据消费电子货架的核心位置。以头戴式耳机为代表的细分品类,近年来在渠道端呈现出明显的结构性变化:一方面,电竞与远程办公场景拉动中高端需求;另一方面,县域市场与校园渠道对性价比型号的采购量持续放大。本文结合行业公开数据与渠道实操经验,梳理头戴式耳机在批发流通环节的关键知识点,为经销商与零售终端提供可落地的选品参考。
一、品类结构:头戴式耳机的三条技术路线
从声学结构与使用场景划分,头戴式耳机大致可分为封闭式、开放式与半开放式三类。封闭式产品隔音性能突出,是游戏耳麦与USB耳麦的主流形态,在网吧、电竞馆等B端采购中占比最高;开放式产品声场自然,多用于专业监听与音乐欣赏,客单价偏高,适合精品零售渠道;半开放式则兼顾两者,是学生耳机批发市场中走量较快的中间价位段。
值得注意的是,连接方式正在重塑品类格局。传统3.5mm接口型号仍占据存量市场,但USB耳麦与2.4G无线型号的出货占比逐年提升。据行业协会发布的消费电子流通报告显示,2023年国内头戴式耳机线上零售额同比增长约11%,其中无线与USB接口型号贡献了主要增量。这一趋势对批发商的库存结构提出了新要求:接口兼容性、驱动适配与售后返修率,已成为比外观更重要的采购评估指标。
二、渠道画像:区域批发市场的差异化需求
头戴式耳机的流通呈现出鲜明的地域特征。以银川电脑耳麦市场为例,当地经销商反馈,网吧与电竞酒店的集中采购占据出货大头,对耐用性、麦克风降噪与批量售后响应速度要求极高;而面向家庭用户的零售端,则更关注佩戴舒适度与外观设计。类似地,巴音郭楞童鞋、毛包童包等非音频品类在西北渠道的流通经验也说明,区域批发商普遍采取“多品类组合供货”策略,以摊薄物流成本、提升单店客单。
这种组合供货模式对头戴式耳机的启示在于:批发商不宜孤立看待单一品类,而应将其嵌入“电脑外设+学生用品+儿童用品”的货架逻辑中。例如,面向校园周边零售终端,可将学生耳机与儿童凉鞋、儿童凉鞋包邮类目打包推荐,形成开学季与假期档的联动促销。泥豆少拉等童装童鞋品牌的渠道下沉经验表明,组合供货能有效提升终端复购率。
三、选品要点:批发采购的五个硬指标
- 声学参数可验证:频响范围、阻抗与灵敏度需有实测数据支撑,避免仅凭厂商宣传页下单。
- 结构耐用性:头梁伸缩结构、耳罩材质与转轴寿命直接决定返修率,建议小批量试销后再放量。
- 接口与兼容性:USB耳麦需确认免驱兼容性,游戏耳麦应核查多平台适配情况。
- 售后与备件:耳罩、线材等易损件是否可单独采购,是评估供应商服务能力的关键。
- 合规与认证:涉及进出口贸易的型号,需核对相关认证文件,规避渠道风险。
四、趋势判断:批发端的下一步
综合渠道反馈,头戴式耳机的批发流通正朝两个方向演进:其一是场景细分化,游戏耳麦、网课耳麦、监听耳机将形成各自独立的选品标准;其二是供应链本地化,仓储配送效率成为经销商选择上游的核心考量。对于心叶数码商行这类兼顾批发与零售的经营主体而言,建立以数据驱动的库存周转模型,比单纯追求低价货源更具长期价值。头戴式耳机虽是小品类,却足以折射整个消费电子流通链条的专业化程度。